VWAP: der Durchschnittspreis des Haupt-Futures am Tag
VWAP steht für volumengewichteter Durchschnittspreis (engl. volume-weighted average price): der Durchschnittspreis von allem, was heute bisher gehandelt wurde – Preise, zu denen viel gehandelt wurde, zählen dabei mehr als Preise, zu denen wenig gehandelt wurde. Basics zeichnet den VWAP des Haupt-Futures – zum Beispiel ES, YM oder FDAX – als eine Linie, die sich durch den Tag bewegt. Weil sich das Volumen im Haupt-Future konzentriert, ist das der VWAP, auf den der Markt schaut. Basics zeigt dieselbe Linie auf Mini-, Mikro- und Nano-Futures und rechnet sie auf CFD-Charts und Charts des offiziellen Index auf den richtigen Preis um. Diese Seite erklärt, was die Linie zeigt, warum Trader sie beobachten und wie du sie anpasst.
Auf dieser Seite
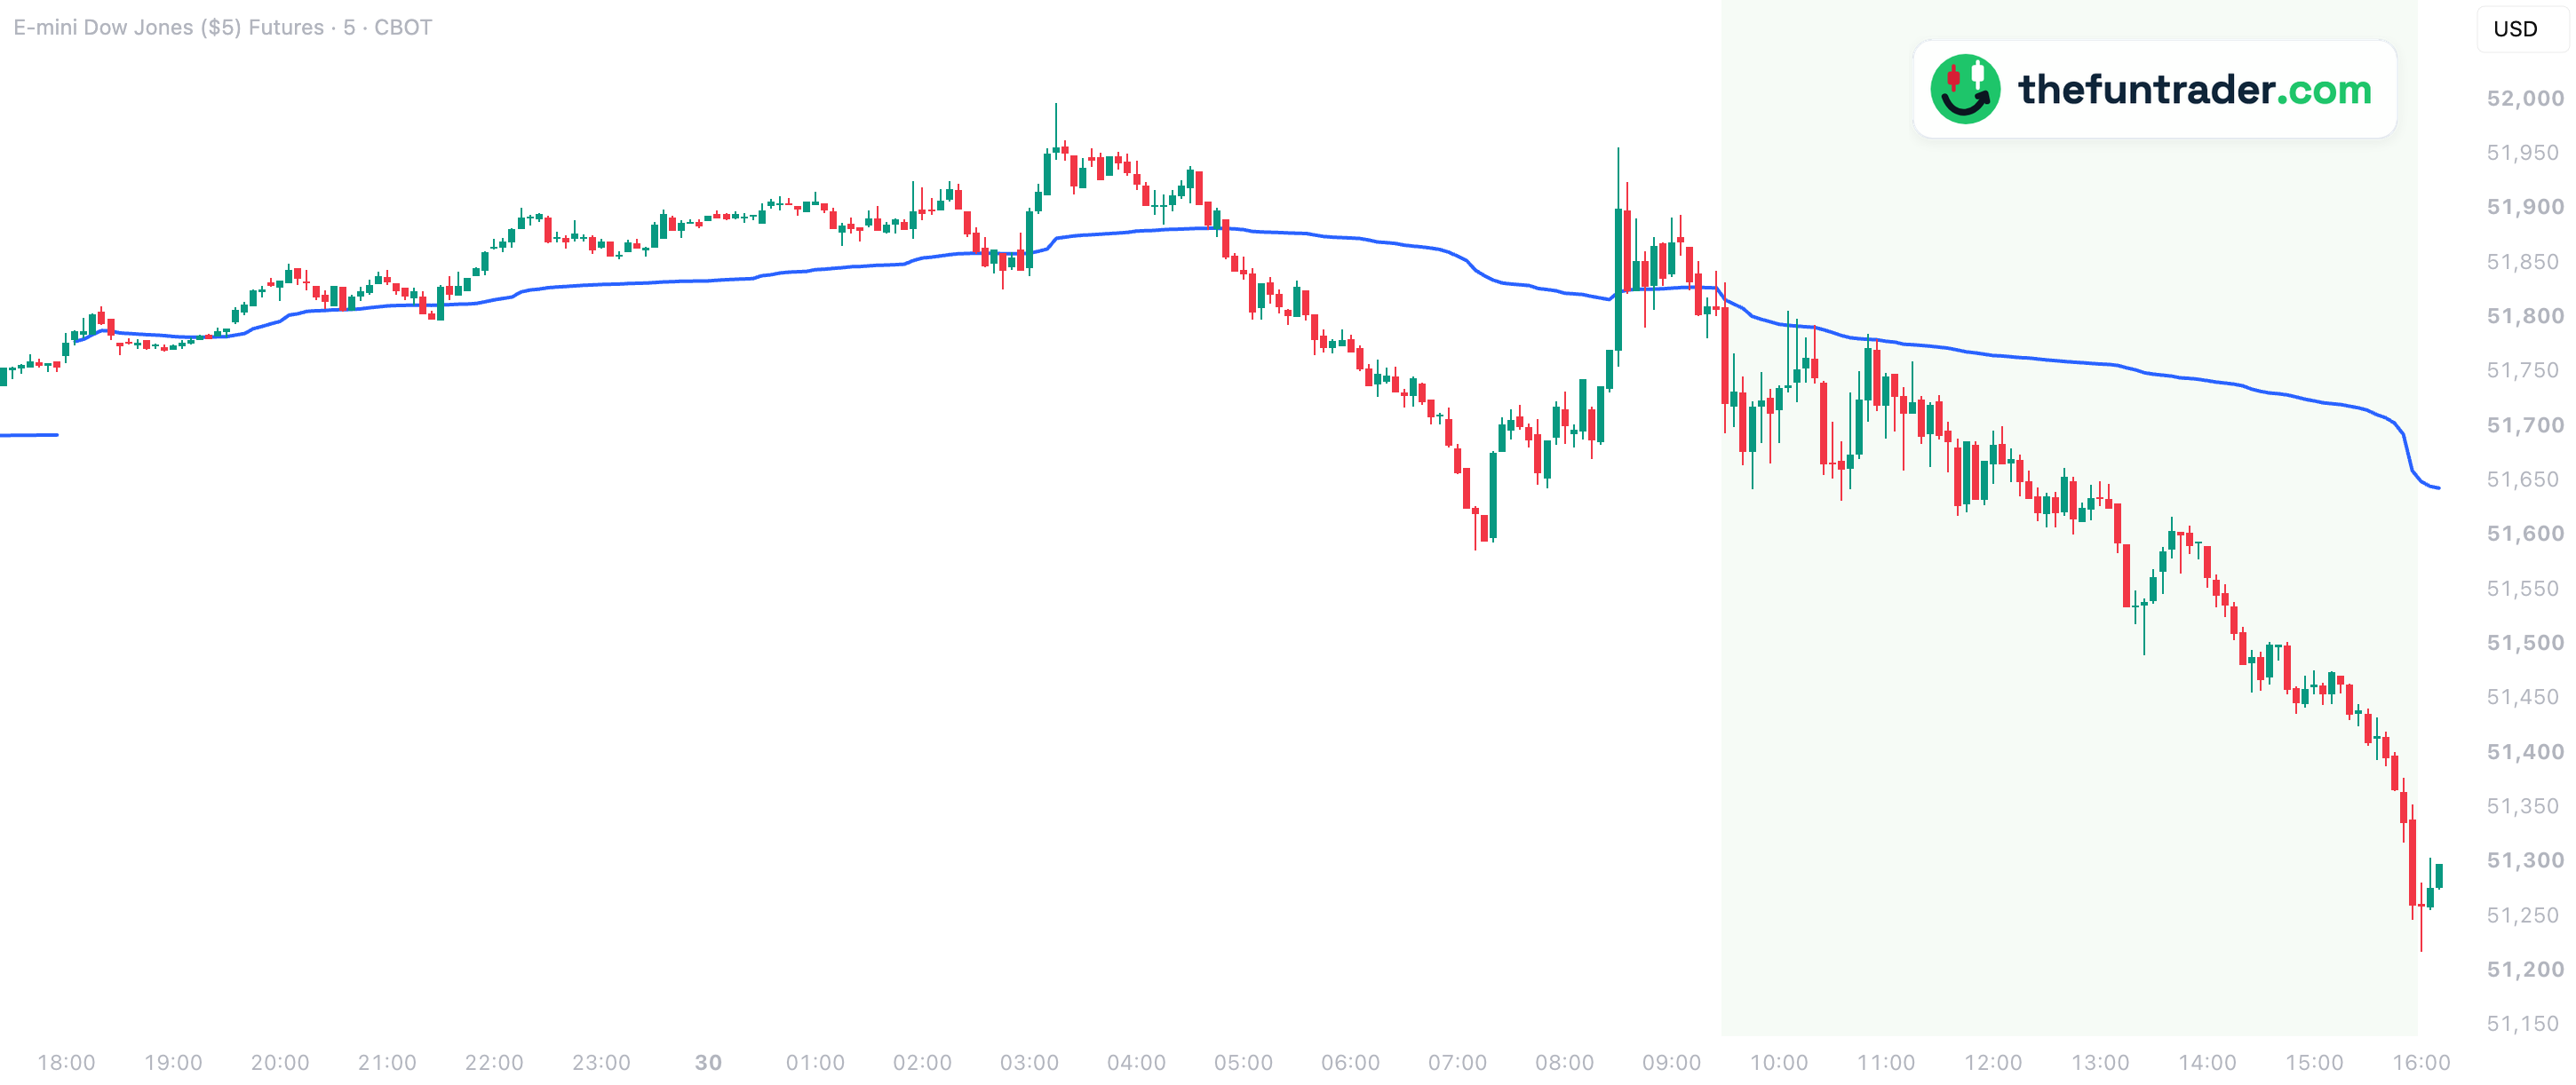 18:00 · Beginn des Handelstags09:30 · Börseneröffnung
123456

- 1Dienstag, 18:00 Uhr – der neue Handelstag von YM beginnt. Die Linie bricht ab: Der VWAP von gestern endet, der von heute beginnt beim ersten Kurs, 51.773, und folgt durch die Nacht dem durchschnittlichen gehandelten Kurs.
- 2Mittwoch, 04:50 Uhr – YM fällt unter den VWAP (51.882) und rutscht bis 07:10 Uhr auf 51.586.
- 308:30 Uhr – ein Ausschlag auf 51.956 hebt YM für ein paar Minuten über den VWAP; dann driftet YM zurück an die Linie.
- 409:30 Uhr – die Börse öffnet. YM sticht 16 Punkte über den VWAP, auf 51.832, und fällt innerhalb von fünf Minuten um 138 Punkte.
- 510:05 und 10:50 Uhr – zwei weitere Erholungen stoppen am VWAP: bei 51.806 und 51.785, mit dem VWAP bei 51.793 und 51.780. Beide scheitern.
- 615:55 Uhr – YM notiert bei 51.261, etwa 400 Punkte unter dem VWAP. Jede Erholung des Tages endete an der Linie.
Teil von Basics
Kostenloser TradingView-Indikator mit allen Session-, Wochen- und Monatslevels für Index-, Futures- und CFD-Charts.
Basics installieren (kostenlos) →Was der VWAP ist
Jeder Trade hat einen Preis und eine Größe. Der VWAP addiert Preis × Volumen aller Trades seit Beginn des Handelstags und teilt das durch das Gesamtvolumen. Das Ergebnis ist der Durchschnittspreis, zu dem das Tagesvolumen den Besitzer gewechselt hat – eine Fair-Value-Linie für diesen Tag. Der VWAP beginnt beim ersten Kurs der Session und bewegt sich dann immer langsamer, weil jeder neue Trade ein kleinerer Teil der wachsenden Summe ist.
Der VWAP beginnt jeden Handelstag neu. Bei Index-Futures ist das der Beginn des Handelstags des Futures: 18:00 Uhr New Yorker Zeit am Vorabend für ES, NQ, YM und RTY, früh am Morgen für FDAX und die anderen europäischen Futures.
Warum Trader darauf achten
- Wer die Kontrolle hat. Über dem VWAP ist der durchschnittliche Käufer des Tages im Gewinn, darunter der durchschnittliche Verkäufer. Viele Trader richten die ganze Session an dieser einen Linie aus.
- Ein Level, das mit dem Tag wandert. An einem Trendtag stoppen Gegenbewegungen oft am VWAP – wie am 30. September im Chart oben, wo jede Erholung dort endete.
- Eine Messlatte für große Orders. Institutionelle Anleger messen ihre Ausführung oft am VWAP – ein Grund, warum so viele darauf schauen.
Warum der VWAP des Haupt-Futures
Ein VWAP ist nur so gut wie das Volumen dahinter. Der größte Teil des Volumens eines Index wird im Haupt-Future gehandelt, deshalb ist sein VWAP der, auf den der Markt reagiert. Ein Mikro-Future hat viel weniger Volumen, ein CFD hat gar kein Börsenvolumen, und ein Index hat kein eigenes Volumen – ihr eigener VWAP wäre eine andere, schwächere Linie. Deshalb nutzt Basics immer den VWAP des Haupt-Futures:
| Haupt-Future (ES, NQ, YM, RTY, FDAX, FTSE- und AEX-Futures) | Sein eigener VWAP |
|---|---|
| Mini-, Mikro- und Nano-Futures (zum Beispiel MYM oder FDXS) | Der VWAP des Haupt-Futures, derselbe Preis wie auf dem großen Kontrakt |
| CFDs (zum Beispiel NAS100 oder GER40) | Der VWAP des Haupt-Futures, umgerechnet mit der aktuellen Cash-Future-Differenz |
| Index-Charts | Der VWAP des Haupt-Futures, auf dieselbe Weise umgerechnet |
Er ist außerdem in jeder Zeiteinheit gleich: Die Linie ist auf einem 1-Minuten-, 5-Minuten- oder 1-Stunden-Chart identisch – und identisch mit dem eigenen Session-VWAP von TradingView auf einem 1-Minuten-Chart des Haupt-Futures.
So zeigt Basics das Level
| Standarddarstellung | Blau, Breite 2 – eine Linie über den ganzen Tag, ohne Label |
|---|---|
| Standardmäßig eingeschaltet | Ja |
| Wert | Der volumengewichtete Durchschnittspreis des Haupt-Futures seit Beginn seines Handelstags |
| Beginnt neu | Zu Beginn jedes Futures-Handelstags |
| Zeiteinheiten | Intraday-Charts ab 1 Minute, auch auf Sekundencharts, sofern das Level nicht mehr Historie braucht, als der Chart lädt; nicht auf Tagescharts oder höher |
| Märkte | Nasdaq-100, S&P 500, Dow, Russell 2000, DAX, FTSE 100 und AEX – alle Ticker |
| Preis auf deinem Chart | Futures (Haupt-, Mini-, Mikro- und Nano-Kontrakt): der VWAP des Haupt-Futures unverändert. CFD- und Index-Charts: umgerechnet mit der aktuellen Cash-Future-Differenz |
Live-Daten. Während der Session folgt der VWAP dem Live-Kursfeed des Haupt-Futures. Ohne Echtzeit-Abo der Börse für diesen Future (CME, Eurex, ICE …) liefert TradingView ihn 10 bis 15 Minuten verzögert – und damit auch diese Linie, selbst auf einem CFD-Chart, der selbst in Echtzeit läuft.
Dieselbe Linie auf anderen Instrumenten
Klick auf einen Chart, um ihn zu vergrößern.


Warum sehe ich die Linie nicht?
- Du bist auf einem Tageschart oder höher oder auf einem Sekundenchart.Der VWAP ist eine Linie durch den Tag; er wird auf Intraday-Charts ab 1 Minute gezeichnet. Auf einem Sekundenchart wird ein Level ausgeblendet, das mehr Historie braucht, als der Chart lädt.
- Die Linie ist ausgeschaltet.Setz in den Einstellungen des Indikators das Häkchen bei Main future VWAP und aktiviere den Hauptschalter Show all objects in 'Session levels' group.
- Die Linie wirkt verspätet.Ohne Echtzeit-Abo für den Haupt-Future ist die Linie 10 bis 15 Minuten verzögert (siehe Live-Daten).
- Dein Ticker wird nicht erkannt.Sieh dir die unterstützten Ticker an – und falls deiner fehlt, sag mir Bescheid: Wünsche sind sehr willkommen.
Was du anpassen kannst
In den Einstellungen des Indikators (das Zahnrad-Symbol neben Basics auf deinem Chart), unter Session levels:
| Ein-/Ausblenden | Häkchen bei Main future VWAP · Session levels |
|---|---|
| Farbe und Breite | Beliebige Farbe · Breite 1–5 |

Charts und Standardwerte auf dieser Seite: Basics v11.72.8 · aktualisiert am 22. Oktober 2026.
Häufige Fragen
Was ist der VWAP beim Trading?
Der volumengewichtete Durchschnittspreis: der Durchschnittspreis aller Trades seit Beginn des Handelstags, gewichtet danach, wie viel zu jedem Preis gehandelt wurde. Er zeigt, wo das Tagesvolumen im Schnitt den Besitzer gewechselt hat.
Warum unterscheidet sich der VWAP in Basics vom VWAP von TradingView auf meinem Chart?
Der eingebaute VWAP von TradingView nutzt das Volumen des Charts, auf dem du gerade bist. Auf einem Mini-, Mikro- oder Nano-Future, einem CFD oder einem Index ist das eine andere, dünnere Menge an Trades. Basics nutzt den VWAP des Haupt-Futures – den mit dem echten Volumen dahinter – und zeigt ihn auf jedem Charttyp.
Wann beginnt der VWAP neu?
Zu Beginn jedes Futures-Handelstags: um 18:00 Uhr New Yorker Zeit am Vorabend für die US-Index-Futures, früh am Morgen für die europäischen Index-Futures.
Funktioniert der VWAP auf MES, MNQ oder einem GER40-CFD?
Ja. Auf einem Mikro-Future siehst du den VWAP des Haupt-Futures (ES oder NQ); auf einem CFD wird er mit der Cash-Future-Differenz umgerechnet und liegt so auf dem richtigen Preis im CFD-Chart.
Ist die Linie in jeder Zeiteinheit gleich?
Ja. Ein 1-Minuten-, 5-Minuten- oder 1-Stunden-Chart zeigt jeweils dieselbe Linie.
Verwandte Levels
Sieh dir den VWAP auf deinem eigenen Chart an
Basics ist auf TradingView kostenlos. Füge den Indikator einem unterstützten Chart hinzu – zum Beispiel RTY oder einem UK100-CFD –, und der VWAP des Haupt-Futures erscheint ganz ohne Einrichtung.